


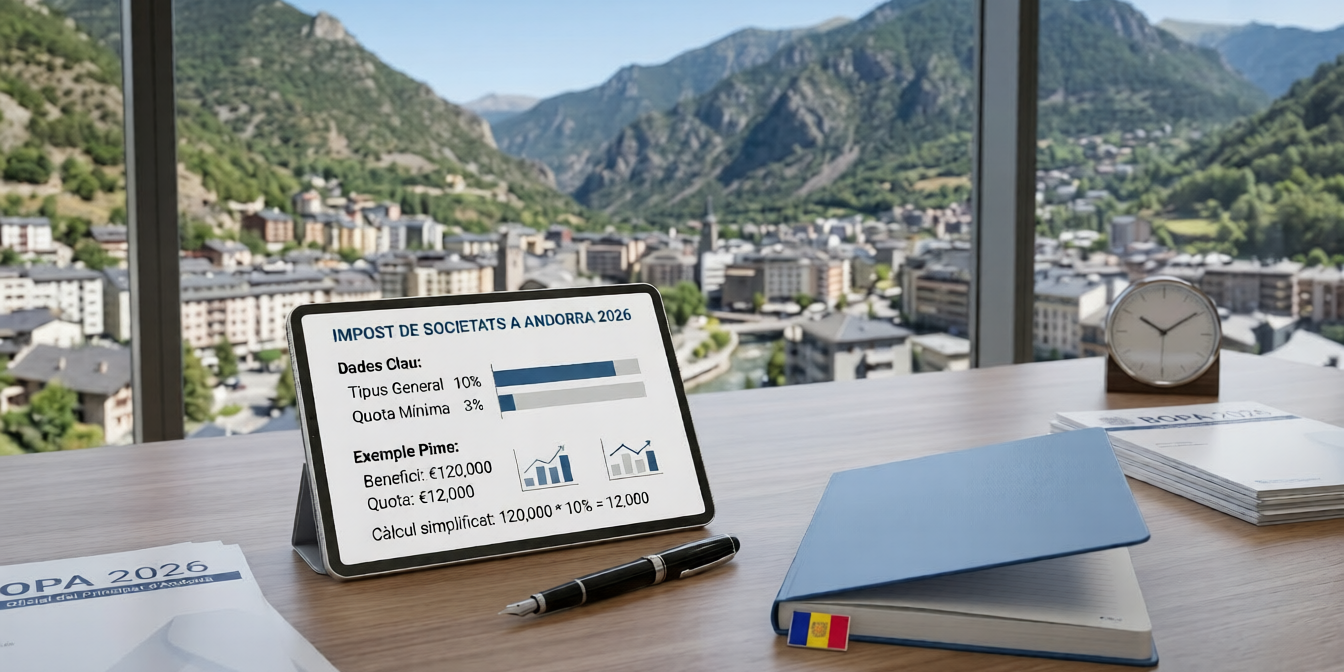
Impost de Societats a Andorra 2026
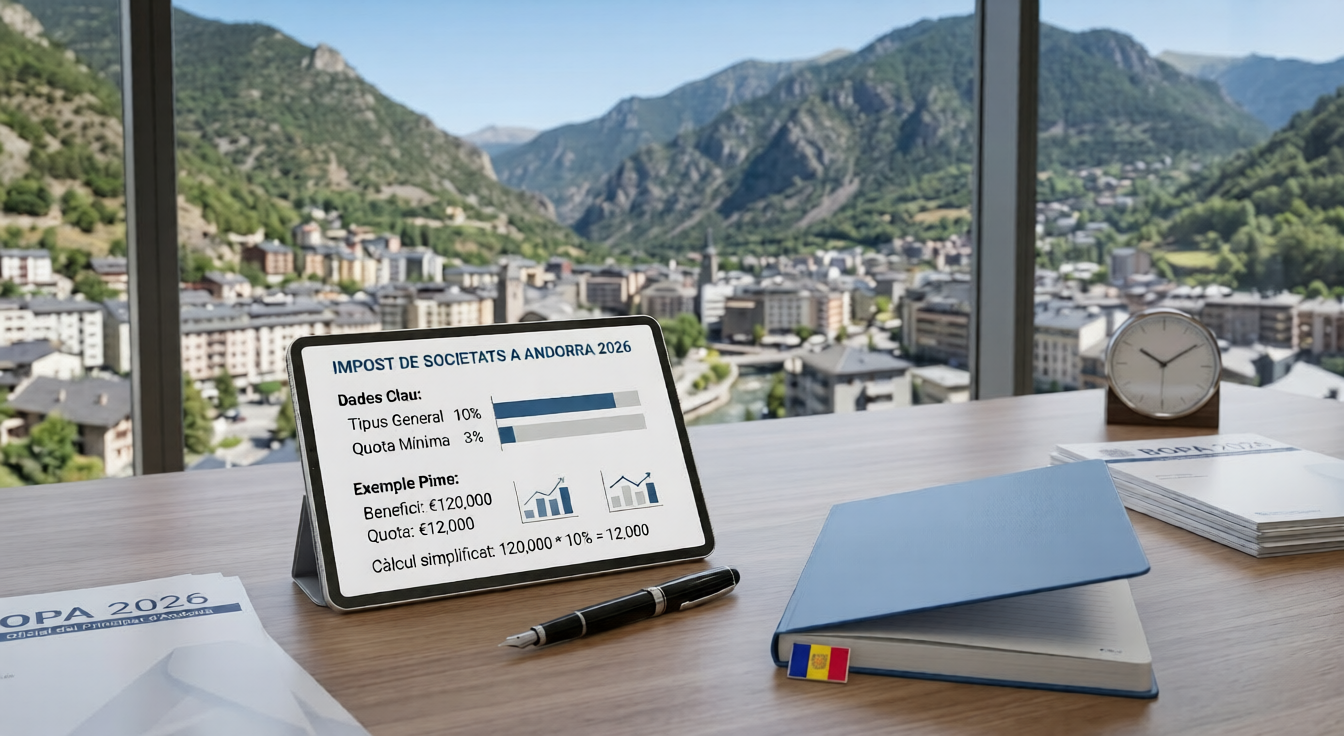
És cert que les empreses a Andorra només paguen un 10% dels seus beneficis? Aquesta és una de les preguntes més freqüents. La resposta directa és sí: el tipus general de l’Impost de Societats (IS) és del 10%. No obstant això, la realitat fiscal té molts més matisos.
Entre el benefici brut i la quota final a pagar hi entren en joc deduccions, ajustos i, sobretot, el pagament mínim del 3% introduït per la reforma del 2023. En aquesta guia actualitzada, t’expliquem tot el que necessites saber abans de prendre decisions financeres al Principat.
1. Què és l’Impost de Societats i quins són els tipus vigents?
Aquest tribut directe grava els beneficis obtinguts per les persones jurídiques residents fiscals a Andorra (com les societats SL, SLU, SA, SAU) i pels establiments permanents d’empreses estrangeres. Cal destacar que els autònoms no tributen per aquest impost, sinó que ho fan a través de l’IRPF.
| RÈGIM FISCAL | TIPUS | CONDICIONS I DETALLS |
|---|---|---|
| Tipus General | 10% | És el tipus nominal aplicable per defecte a totes les societats andorranes i un dels més competitius d’Europa. |
| Tipus Reduït | 2% | Per a comerç internacional, explotació internacional d’intangibles i ETVE. És obligatori obtenir autorització prèvia i demostrar substància econòmica real. |
| Quota Mínima | 3% | Des de la Llei 5/2023, cap empresa amb beneficis pot tenir un tipus efectiu inferior al 3%, independentment de les deduccions. |
2. Deduccions principals al Principat
Tot i les restriccions recents, la normativa continua oferint incentius fiscals molt atractius per fomentar el creixement empresarial. No oblidis que la suma de totes aquestes bonificacions mai podrà rebaixar la teva quota per sota del sòl del 3%.
| TIPUS DE DEDUCCIÓ | REQUISITS CLAU |
|---|---|
| Creació d’ocupació | Aplicable per cada nou contracte indefinit. Exigeix el manteniment de la plantilla. |
| Inversions (Actius Fixos) | Es calcula sobre l’import invertit en actius nous destinats exclusivament a l’activitat econòmica. |
| Doble Imposició Internacional | Evita tributar dues vegades per la mateixa renda si existeix un Conveni (CDI) amb l’estat d’origen. |
| R+D+I i Mecenatge | Sotmès a la qualificació del projecte i a la presentació de documentació tècnica detallada. |
3. Obligacions formals: Terminis i Substància Econòmica
Per liquidar correctament l’impost, és vital conèixer el calendari: el pagament a compte es realitza durant el mes de setembre (un 50% de la quota de l’any anterior), i la declaració anual s’ha de presentar abans del 31 de juliol de l’exercici següent per via telemàtica.
Més enllà dels terminis, la substància econòmica és ara el punto de mira principal de les inspeccions (especialment si apliques el tipus del 2%). Necessites demostrar mitjans reals: una oficina física, personal contractat, comptes bancaris operatius i que les decisions directives es prenguin realment des del territori andorrà.
4. Comparativa Fiscal: Andorra vs Espanya vs Portugal
L’atractiu d’Andorra es fa molt evident quan ho comparem amb els països de l’entorn. En un cas teòric amb 200.000 € de benefici brut, les diferències en la quota nominal són molt significatives:
| PAÍS | TIPUS NOMINAL | QUOTA (Sobre 200.000€) |
|---|---|---|
| 🇦🇩 ANDORRA | 10% | 20.000 € |
| 🇪🇸 ESPANYA | 25% | 50.000 € |
| 🇵🇹 PORTUGAL | 19% (+ recàrrec municipal) | Aprox. 41.000 € |
Vols optimitzar la fiscalitat de la teva empresa?
No cometis errors comuns com oblidar ajustos extracomptables o aplicar deduccions incorrectes. A Triple A som experts en fiscalitat andorrana i estem llestos per ajudar-te.


